「自家製みりんって、家で作ってもいいの?」
発酵が好きな方なら、一度は気になったことがあるかもしれません。私もその一人で、レシピを起こして検証しようとしたのですが、法律的にグレーの匂いがして、思い切って品川税務署に問い合わせてみました。レシピそのものを見てもらい、いろんな角度から質問して得た結論を、整理してお伝えします。
結論から言うと、酒類の製造免許がない場合、自家製みりんは作れません。
なぜダメなのか。「みなし製造」というルール
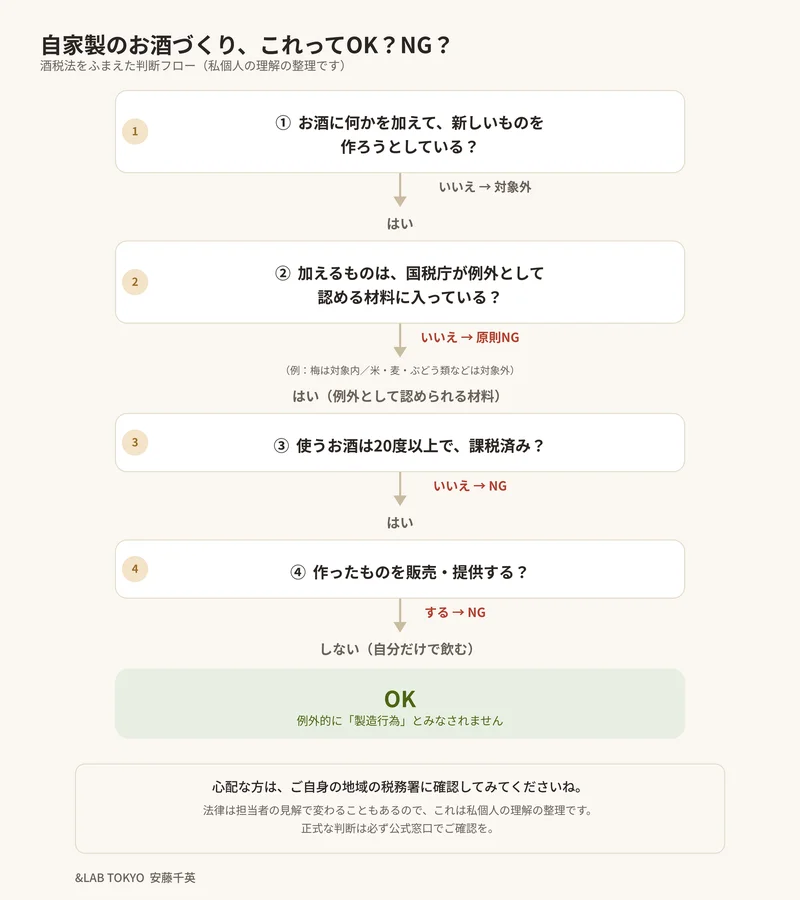
酒税法には、お酒に他のものを混ぜて、混ぜたあともお酒である場合、「新たに酒類を製造した」とみなすルールがあります(酒税法第43条、いわゆる「みなし製造」)。
みりんは、焼酎にもち米と米麹を加えて作ります。つまり「お酒に穀類と麹を混ぜる」行為そのものなので、家庭で作ると無免許の酒類製造になってしまうのです。
梅酒はOKで、みりんはNG。その違いは「入れるもの」
では、なぜ梅酒は家庭で作れるのでしょうか。例外の仕組みはこうなっています。
アルコール分20度以上で、すでに酒税が課されたお酒に、次の「混ぜてはいけないもの」以外のものを混ぜて、自分で飲む分には、例外的に製造とはみなされません。
- 米、麦、あわ、とうもろこし、こうりゃん、きび、ひえ、でん粉、またはこれらの麹
- ぶどう(やまぶどうを含みます)
- アミノ酸やビタミン類、香料、色素など
梅はこのリストに入っていないので、条件を満たせば家庭でも作れます。一方のみりんは、もち米も米麹もリストの筆頭に当たるため、入り口でアウトです。ぶどうが入っているのは、漬けることで発酵が進み、ワインのような別の酒類になりやすいからとされています。
「塩を入れれば大丈夫」「火入れしてアルコールを飛ばせばいい」「発酵ではなく糖化だから問題ない」。私も税務署で一つひとつ聞いてみましたが、答えはすべてNGでした。混ぜるものが穀類と麹である時点で、工夫の余地はないのです。
そもそも、なぜお酒に税金がかかるのか。免許は取れないのか
酒税も、国の税金のひとつです。私たちが納めた税金が、道路や学校、日々の暮らしの土台を支えている。その積み重ねで、国は成り立っています。
決まりを知ると、少し窮屈に感じることもあります。でも、その仕組みに支えられて、私たちの毎日がある。そう思うと、ルールを守って発酵を楽しむことにも、ちゃんと意味がある気がしています。
「じゃあ、免許を取ればいいのでは」と思うかもしれません。でも、酒類の製造免許は、車の免許とは違います。教習所に通って、試験に受かれば手に入るものではありません。造る場所や設備、技術まで見られて、審査にも時間がかかります。家庭のキッチンで気軽に取れる免許ではないのです。
よくある疑問に答えます
お屠蘇は?
屠蘇散は香辛料と生薬で、禁止リストには入っていません。お酒に混ぜて自分で飲む分には、例外の範囲内です。市販品があるから自家製も自由、という話ではなく、「入れるもの」で決まります。
甘酒に酵母を加えたら?
米麹で甘酒を作ること自体は問題ありません。でも、酵母を加えてアルコール発酵を進め、お酒にしていくのは酒類の製造そのもの。家庭では免許なしにできません。甘酒の甘さの先にお酒の世界が続いているのは事実ですが、そこには法律の線があります。
作ったものを、人にあげたり売ったりは?
まず、みりんのように新たにお酒を造ることは、自分の分でも認められていません。免許のない酒類の製造そのものが禁止されています。
例外は、アルコール分20度以上で、すでに酒税が課されたお酒に、ほかのものを「混ぜる」ことだけです。混ぜてはいけないものも決まっていて、米や麹などの穀類、ぶどう(やまぶどうを含みます)、アミノ酸や香料などです。混ぜたあとに、アルコール分1度以上の発酵が起きるものも認められていません。
この例外で作ったものは、販売してはいけません。この点について、国税庁のQ&Aには、梅酒を例にこう書かれています。
そのため、消費者が自ら飲むために作った梅酒であれば、ホームパーティーに招いた友人にふるまうことや友人に贈答することは、無償であれば問題ありません。なお、無償で譲り受けたものであっても有償で販売した場合には、罰則の対象となります。
作りたかったのは、みりんの搾りかす
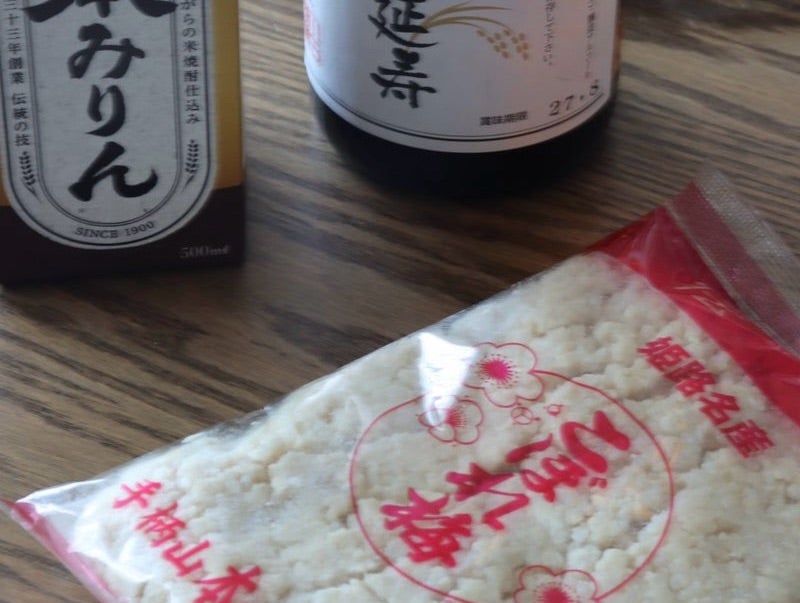
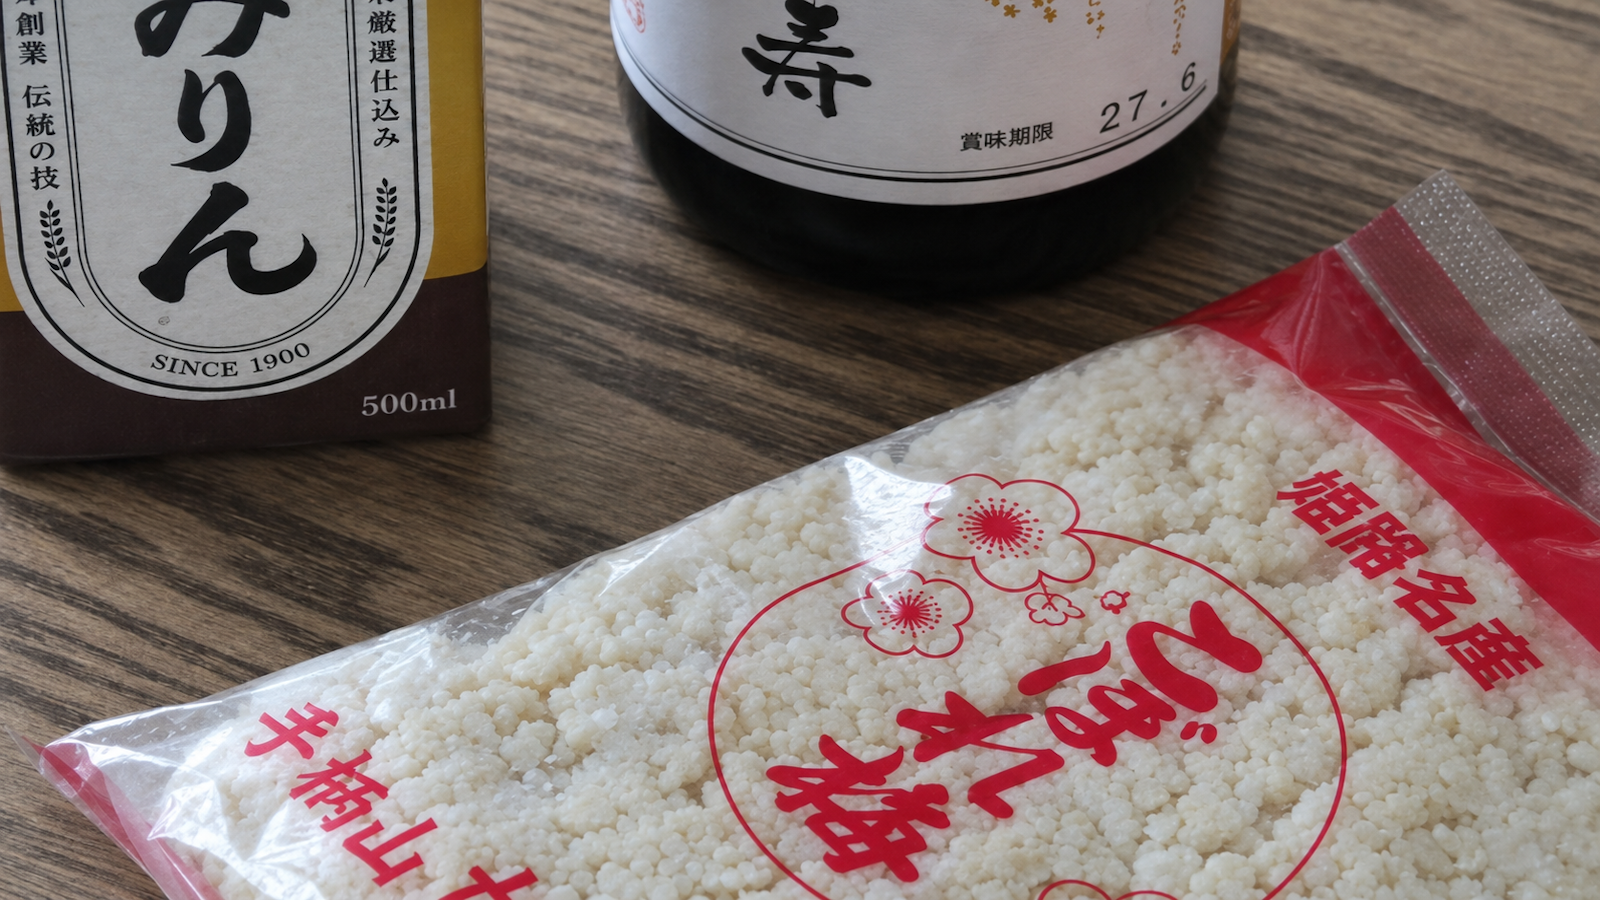
正直に言うと、私がみりんを作りたかった一番の理由は「こぼれ梅」が欲しかったからです。本みりんを搾ったあとの搾りかすで、クッキーにするととても美味しい。でも、それが手に入らないなら、伝統を守って作っているメーカーさんのものを買って応援する。それも発酵好きの楽しみ方だと思っています。
発酵は、正しい知識があるからこそ安心して楽しめます。&LAB TOKYOの発酵アルケミストコースでは、こうした酒税法の境界線も含めて、発酵の知識を体系的に学んでいます。
※この記事は、私が品川税務署に問い合わせて確認した内容をもとに、個人の理解を整理したものです。法律の解釈は状況によって異なる場合がありますので、実際に試したい方は、必ずお住まいの地域の税務署にご確認ください。詳しくは国税庁「お酒に関するQ&A(自家醸造)」にも載っています。
この記事に関連するもの
つづけて読む